
Empresas · Guía práctica
IAS 41: la cosecha y su transformación posterior pertenecen a fases distintas
Una ficha que separe planta, producto cosechado y elaboración ayuda a identificar qué información falta en una nota contable.
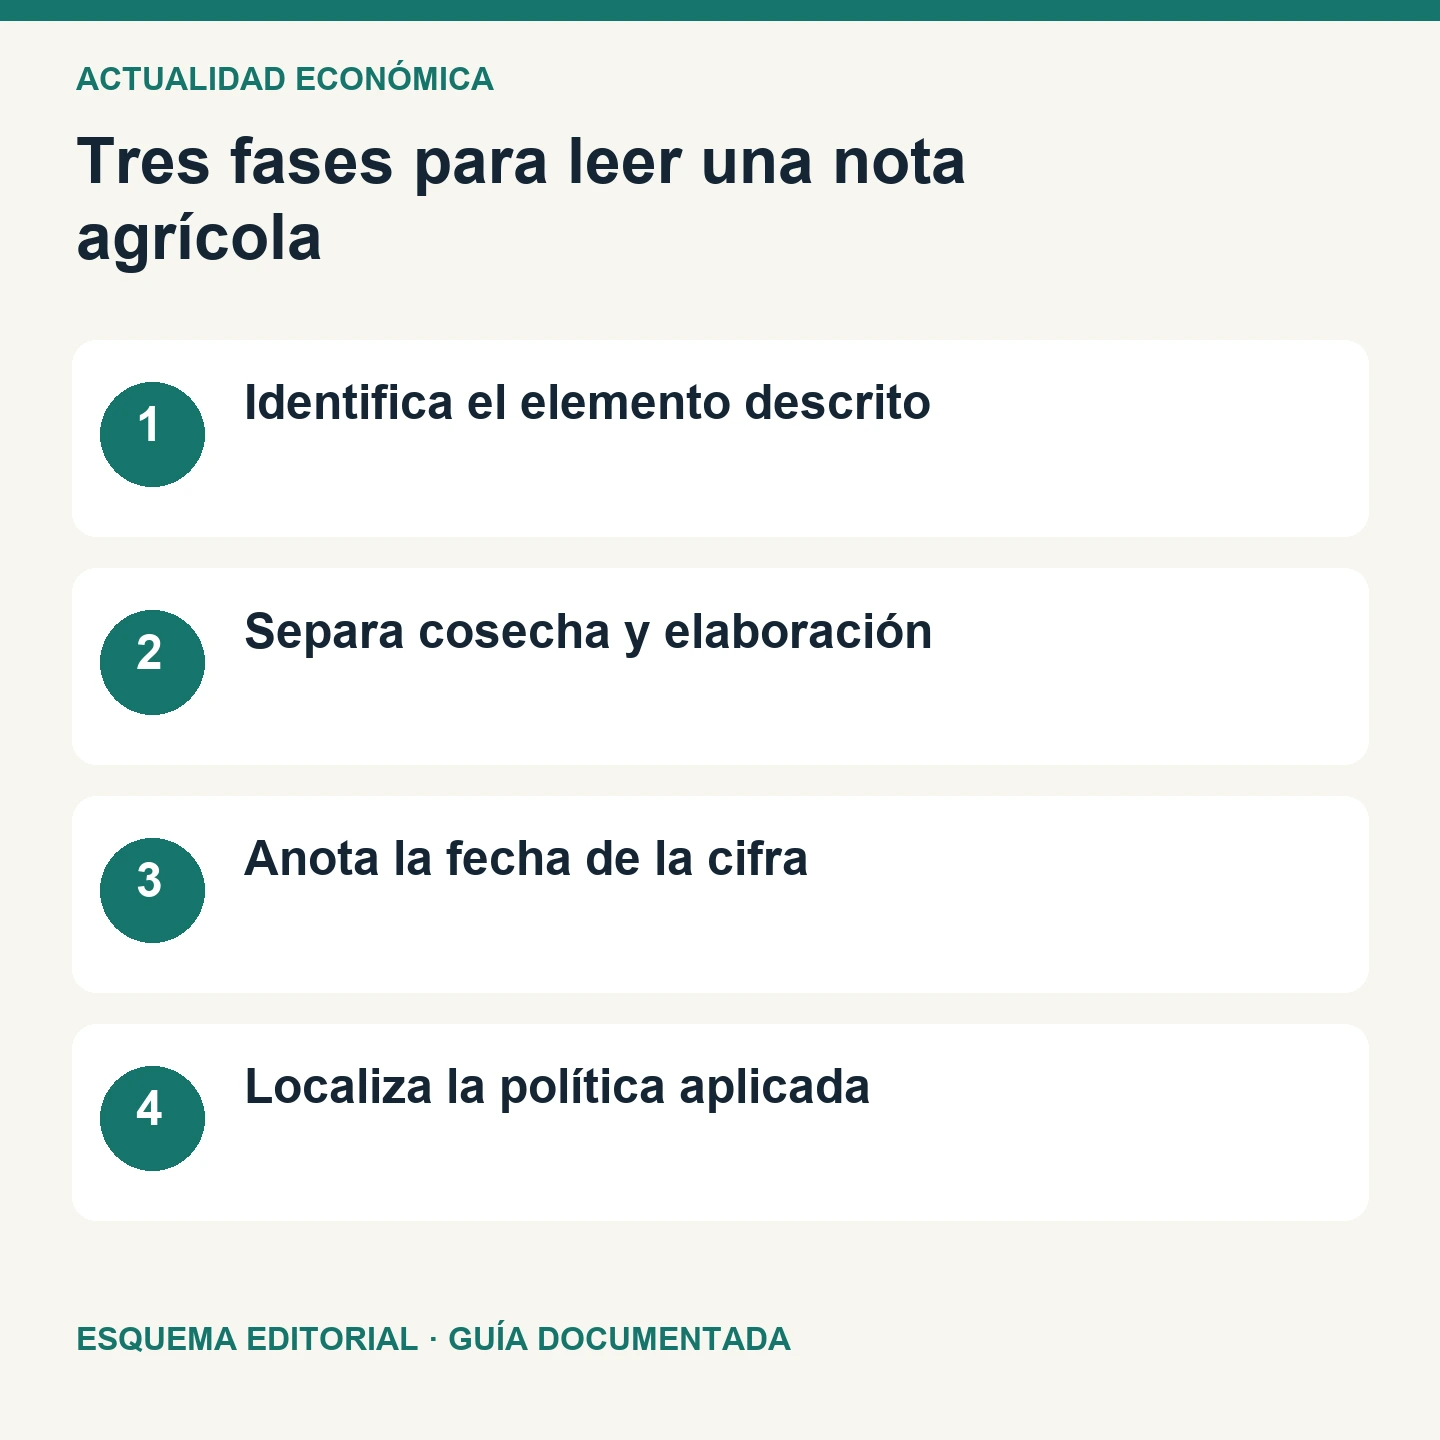
La IFRS Foundation delimita IAS 41 a la actividad agrícola y a la medición inicial del producto agrícola en el momento de la cosecha. Su resumen excluye la transformación posterior, con ejemplos como convertir uvas en vino o lana en hilo. Por tanto, que una actividad empiece en el campo no permite aplicar la misma explicación contable a todas las fases que siguen.
La ficha de la norma también distingue las plantas productoras, tratadas mediante IAS 16, del producto que crece en ellas, que continúa dentro de IAS 41. No basta con clasificar todo lo que aparece en una explotación como una única categoría por compartir ubicación. Este artículo explica esa delimitación general y no determina el tratamiento de una empresa concreta ni sus obligaciones conforme a otro marco nacional.
Ejemplo propio de lectura: imagina una nota interna que solo dice «producción del viñedo». Dibuja tres casillas: planta, uva cosechada y elaboración. Antes de asignar una cifra, pregunta cuál de esos objetos está describiendo la nota y en qué momento se obtuvo el dato. La palabra producción, aislada, no te permite decidir si habla de algo que crece, de un producto recogido o de una fase posterior.
Prepara después un pequeño registro documental. En una columna copia el nombre exacto del elemento; en otra, la fecha; en una tercera, el apartado del informe que explica la política aplicada. Si el documento no distingue etapas, deja la identificación pendiente. Es preferible formular una pregunta precisa que completar por intuición una tabla con números de naturaleza diferente.
Para revisar una comparación entre dos ejercicios, conserva también las unidades y el perímetro de cada cifra. Como supuesto didáctico, una hoja podría referirse a una parcela y otra a varios centros de elaboración: compartir una etiqueta comercial no demuestra que ambas midan lo mismo. Este ejemplo no utiliza datos de una explotación real ni afirma que se haya detectado un error en unas cuentas publicadas.
Al terminar, el resultado útil debería ser una pregunta que otra persona pueda contestar con documentos: qué elemento se mide, en qué fecha y qué política se ha aplicado. La clasificación por fases ayuda a leer la nota; no sustituye el análisis completo de reconocimiento, valoración y presentación. Para una decisión real debe consultarse la norma aplicable y la información específica de la entidad, sin convertir este esquema educativo en una auditoría de sus cifras.
Comprobación práctica
- Identifica el elemento descrito
- Separa cosecha y elaboración
- Anota la fecha de la cifra
- Localiza la política aplicada