
Empresas · Guía práctica
Vender por encima del coste no basta si terminar y vender el producto consume la diferencia
IAS 2 compara el coste con un valor realizable que descuenta gastos todavía necesarios.
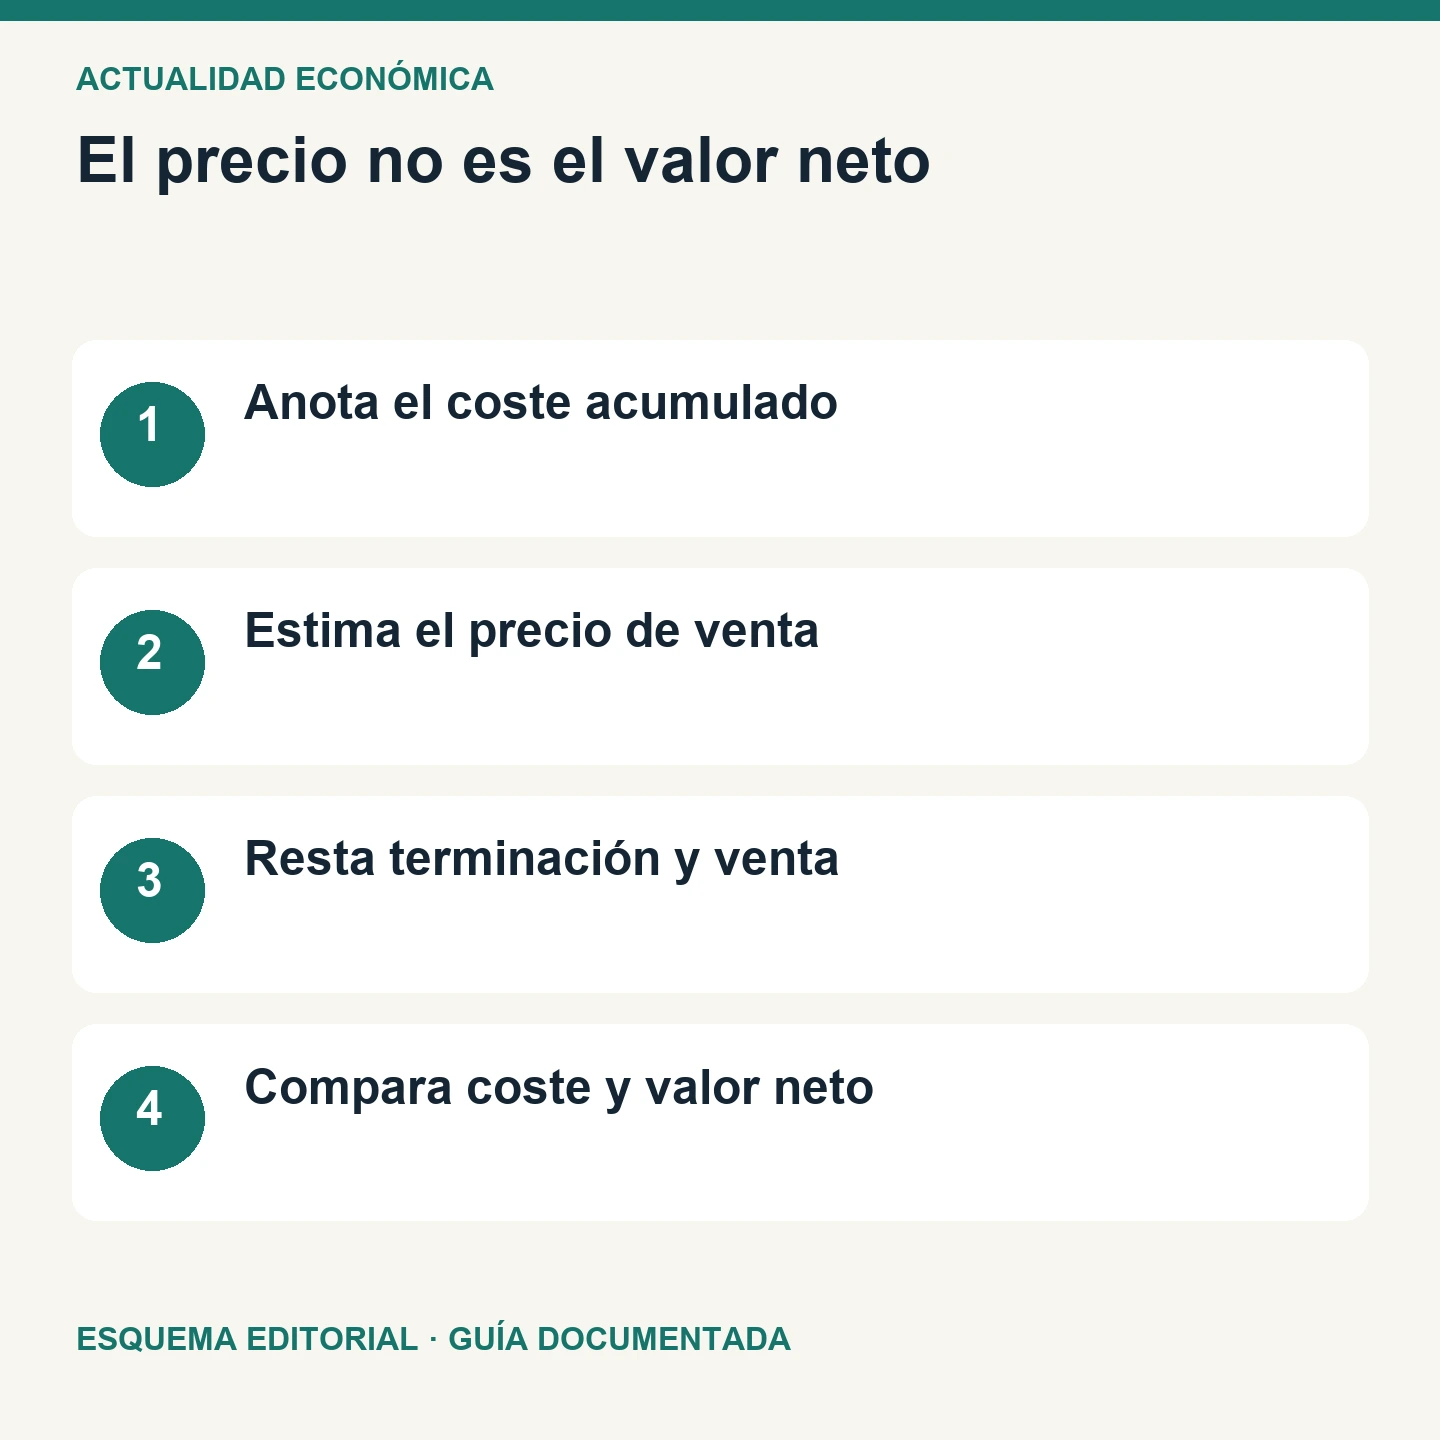
La norma IAS 2 valora las existencias al menor entre coste y valor neto realizable. IFRS Foundation define este último a partir del precio de venta estimado en el curso ordinario, menos los costes estimados de terminación y los necesarios para realizar la venta. El precio anunciado no es toda la cuenta.
Ejemplo didáctico propio: un artículo tiene un coste de 100 euros y un precio de venta estimado de 110. Aún necesita 8 euros de acabado y 7 para venderse. El valor neto realizable del supuesto es 95, resultado de restar 8 y 7 a 110, aunque la etiqueta comercial supere los 100.
En una ficha, separa coste acumulado, precio estimado, terminación y venta. No sumes el coste inicial otra vez dentro de los gastos pendientes. La comparación del ejemplo es entre 100 y 95; restar también los 100 al calcular el valor realizable convertiría el indicador en una cuenta distinta.
Anota de dónde sale cada estimación y cuándo se revisó. Un cambio de precio, daños u obsolescencia puede alterar la recuperabilidad. El ejercicio no identifica una pérdida real de una empresa: ilustra por qué conviene revisar los componentes y no solamente el precio esperado.
La explicación se refiere al marco de IAS 2 y no determina automáticamente un asiento, impuesto o normativa aplicable a tu actividad. Tampoco sustituye comprobar qué costes corresponden a cada inventario. La utilidad de la tabla es hacer visible qué cifra faltaba antes de afirmar que se recuperará todo el coste.
Comprobación práctica
- Anota el coste acumulado
- Estima el precio de venta
- Resta terminación y venta
- Compara coste y valor neto